

01
网上随处可见人均存款十万、百万的论调,仿佛每个家庭都有可观积蓄,日子过得从容富足。
但剥开数据的伪装,回归最真实的人间烟火才发现:
对绝大多数普通家庭而言,攒下十万块存款,已经是拼尽全力才能抵达的高度。
更多家庭,终其一年都在收支平衡中挣扎,沦为无声的月光群体。
02
很多人被平均数据误导,误以为家家户户都有存款傍身。
国人人均存款看似突破十一万,但平均数从来都是最会骗人的指标。
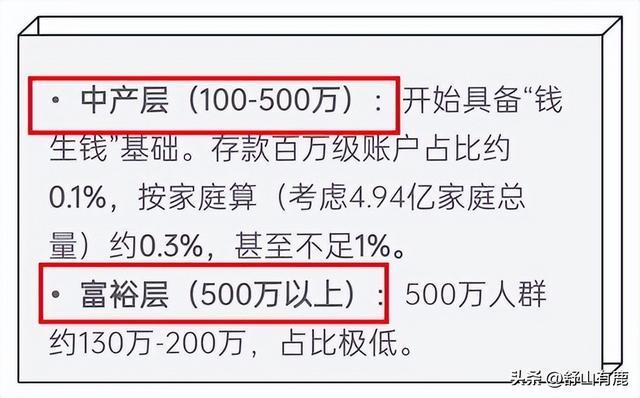
真正贴合普通人现状的,是西南财经大学的家庭金融调查数据:全国家庭存款中位数仅8.7万。
这意味着,全国一半的家庭,所有银行卡、定期存款、线上零钱的总和,尚且不足九万。
换言之,能稳稳拿出十万存款的家庭,已经跑赢了国内半数家庭。
那些动辄晒出高额存款、轻松攒钱的网络声音,不过是少数人的生活,却营造出全民富足的假象,让无数普通人陷入自我内耗,误以为是自己不够努力。
不必苛责普通人存不下钱,普通家庭的月光,从来不是挥霍无度,而是收入与支出的失衡,是生活成本的层层碾压。
大多数工薪家庭的收入,看似勉强可观,实则被各项固定支出牢牢锁定,没有多余的储蓄空间。
03
日常开销是最细碎也最磨人的消耗。
柴米油盐、水电燃气、衣食住行,看似单笔花费不高,日积月累便是一笔巨款。
除此之外,房贷、车贷是无数家庭的重担,每月固定扣款过后,可支配收入大幅缩水。
有孩子的家庭,教育开支更是无底洞,学费、教辅、兴趣班、日常照料,每一项都在掏空钱包。
老人的医疗备用金、人情往来开销、突发的生活急用,层层叠加之下,收入刚到账,就早已被各项支出提前分配完毕。
当下的职场环境,更是掐断了普通人攒钱的退路。
行业波动、岗位精简、薪资浮动成为常态,稳定高薪早已不是普通人的标配。
多数基层上班族,拿着微薄固定薪资,不敢随意跳槽,不敢轻易请假,即便兢兢业业,也很难实现收入跃升。
收入增长停滞,生活成本逐年上涨,储蓄自然成了奢望。
03
更现实的是,很多家庭看似没有负债,实则零存款。
每月收支刚好持平,勉强维持生活体面,没有抵御风险的余力。
日子平稳时尚且安稳,一旦遭遇失业、生病、意外变故,瞬间就会陷入财务危机,毫无抗风险能力。
这个时代最大的误区,就是把攒钱轻易化、普遍化。
没有人愿意月月清零、常年月光,只是普通家庭的生存现状,从来不是努力就能攒下积蓄。
我们看到的十万存款,背后是无数家庭省吃俭用、克制消费、压缩欲望的极致付出。
承认大多数家庭的普通与窘迫,不是消极认命,而是看清生活真相。
不必被网络上的精致生活裹挟,不必因自己没有存款而焦虑自卑。
踏踏实实生活,认真应对柴米油盐,守住家庭安稳,已是多数普通人的生活常态。
十万存款是少数家庭的底气,收支平衡、平安度日,才是绝大多数普通家庭的真实人生。
文/舒山有鹿股票配资要求
文章为作者独立观点,不代表国内十大配资公司-国内配资平台排行-国内十大股票配资软件观点


